Domain mixbeton.de kaufen?
Wir ziehen mit dem Projekt
mixbeton.de um.
Sind Sie am Kauf der Domain
mixbeton.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mixbeton.de kaufen?
Kann man mit Mörtel betonieren?
Nein, man kann nicht mit Mörtel betonieren, da Beton und Mörtel zwei unterschiedliche Baustoffe sind. Beton besteht aus Zement, Sand, Kies und Wasser, während Mörtel aus Zement, Sand und Wasser besteht. Beton ist viel fester und widerstandsfähiger als Mörtel, weshalb er für tragende Bauteile wie Fundamente, Stützwände oder Decken verwendet wird. Mörtel hingegen wird hauptsächlich für Verputzarbeiten, Mauerarbeiten oder Fliesenverlegung eingesetzt. Es ist wichtig, den richtigen Baustoff für die jeweilige Anwendung zu verwenden, um ein sicheres und dauerhaftes Ergebnis zu erzielen. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Sanela Mörtel GlassMix GBGLASSMIX25BDer weiße Zementmörtel Sanela GlassMix in einer 25-kg-Packung ist für das Verlegen und Verfugen von Glasbausteinen im Innen- und Außenbereich bestimmt. Er bietet eine Druckfestigkeit von 10 N/mm2, einen Verbrauch von 19 bis 21 kg pro m2 bei einer Schichtdicke von 10 mm und ist ab Herstellungsdatum 12 Monate lang lagerfähig.32,21 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
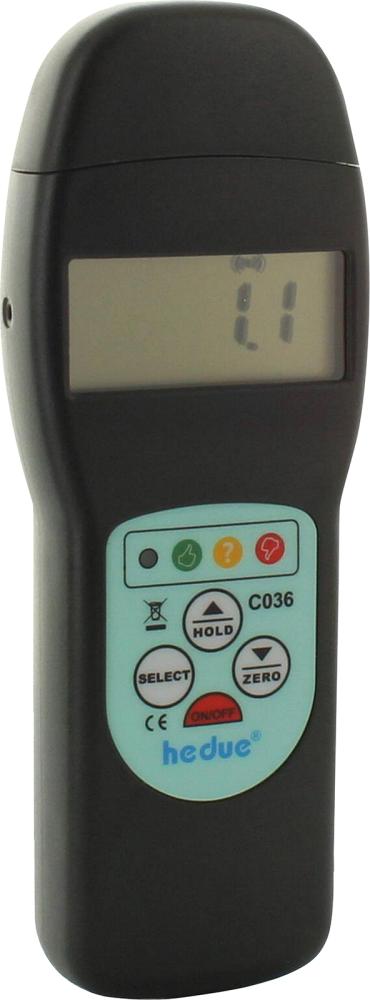
Feuchtigkeitsmessgerät für Holz und BaustoffeDieses Messgerät dient zur Bestimmung der Feuchtigkeit von Baustoffen wie Holz, Beton oder Estrich. Es kann auf zweierlei Art messen: durch Leitfähigkeitsmessung, wobei eine Nadel in das Messgut eingeführt wird, oder mittels einer beschädigungslosen Sucherfunktion, die besonders für große Flächen geeignet ist. Die Feuchte wird auf der LED-Anzeige in Prozent nach dem Ampelprinzip angezeigt: grün = trocken, gelb = bedenklich, rot = kritisch. Je nach Material lassen sich die Ampelwerte frei einstellen. Das Gerät verfügt über einen Messwertspeicher und eine kleine Datenbank mit Standardwerten für alle gängigen Baustoffe.188,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Gartenhandschuhe Baumwolle Gummi Arbeitshandschuhe für Garten Haus- und Bauarbeiten WAMPIRKI BRADAS RWWRDGartenhandschuhe WAMPIRKI aus Baumwolle mit Gummi-Grifffläche und Strickbund. Geeignet für Gartenarbeiten, Reinigungs- und Hausarbeiten, bieten sie besseren Halt und Schutz für die Hände0,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **

Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Wie mischt man Zement Mörtel?
Um Zementmörtel herzustellen, müssen zuerst die richtigen Materialien bereitgestellt werden: Zement, Sand und Wasser. Die genaue Mischungsverhältnis hängt von der Art des Projekts ab, aber typischerweise wird ein Verhältnis von 1 Teil Zement zu 3 Teilen Sand verwendet. Die Materialien werden dann gründlich gemischt, bis eine homogene Masse entsteht. Wasser wird langsam hinzugefügt, während weiter gemischt wird, bis die gewünschte Konsistenz erreicht ist. Es ist wichtig, den Zementmörtel nicht zu lange zu mischen, da dies die Festigkeit beeinträchtigen kann. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
tubag TZM 20 Trass-Zement-Mörtel M20 - 25 kg SackNormalmauermörtel M20 gemäß DIN EN 998-2 NM IIIa gemäß DIN 20000-412 Bindemittelbasis: Trass-Zement Mauer- und Verlegemörtel für Natursteine zur Verlegung von Naturwerksteinplatten, Stufen und Pflaster steinen Druckfestigkeit: = 20 N/mm2 hohe Festigkeit für starke Beanspruchungen Körnung: 0 – 4 mm Verbrauch: ca. 33,5 kg/m2 bei 2 DF-Steinen Anwendungen zur Verlegung von Naturwerksteinplatten, Stufen und Pflaster steinen zur Herstellung von Verlegemörtel für Naturwerksteinplatten und Stufen, für Fliesen und keramische Platten zur Herstellung von Mauermörtel für alle Mauersteine, wie z. B. Ziegel, Kalksandsteine, Leichtbetonsteine, Bimssteine und Natursteine für die Erstellung von tragendem und nicht tragendem Mauerwerk für außen und innen Eigenschaften Druckfestigkeit: = 20 N/mm2 hohe Festigkeit für starke Beanspruchungen verminderte Gefahr von Kalkausblühungen spannungsarmer Erhärtungsverlauf hohe Festigkeit für starke Beanspruchungen eingestelltes Wasserrückhaltevermögen witterungs- und frostbeständig nach Erhärtung mineralisch leicht verarbeitbar gute Haftung am Stein Normen und Richtlinien entspricht den Anforderungen der Verlegerichtlinien des Deutschen Naturstein-Verbandes e. V. (DNV), der Industrievereinigung Altmühl- taler Kalksteine e. V. und den Merkblättern des Zentralverbandes des Deutschen Baugewerbes Zusammensetzung Trasszement gemäß DIN EN 197-1 gestufte Gesteinskörnung gemäß DIN EN 13139 Additive zur Steuerung und Verbesserung der Verarbeitungs- und Produkteigenschaften Lieferform 25 kg/Sack lose im Silo Technische Informationen Bindemittelbasis: Trass-Zement Produkttyp: Normalmauermörtel Druckfestigkeit (Klasse): M20 Mörtelgruppe: NM IIIa Körnung: 0 – 4 mm Wasserbedarf: ca. 4,0 l/Sack Chloridgehalt: = 0,1 M.-% Brandverhalten: A1 Wasserdampfdurchlässigkeit μ: 15/35 (Tabellenwert EN 1745) Wärmeleitfähigkeit ? 10,dry,mat. für P=50%: = 0,82 W/(mK) Wärmeleitfähigkeit ? 10,dry,mat. für P=90%: = 0,89 W/(mK) Dauerhaftigkeit (Frostwiderstand): Aufgrund der vorliegenden Erfahrungen bei sachgemäßer Anwendung geeignet für stark angreifende Umgebung nach EN 998-2 Anh. B Bei allen Daten handelt es sich um Durchschnittswerte, die unter Laborbedingungen nach einschlägigen Prüfnormen und Anwendungsversuchen ermittelt wurden. Abweichungen unter Praxisbedingungen sind möglich. Produktsicherheit Gefahr H315 Verursacht Hautreizungen. H318 Verursacht schwere Augenschäden. H335 Kann die Atemwege reizen. P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P103 Lesen Sie sämtliche Anweisungen aufmerksam und befolgen Sie diese. P261 Einatmen von Staub/Rauch/Gas/Nebel/Dampf/Aerosol vermeiden. P271 Nur im Freien oder in gut belüfteten Räumen verwenden. P280 Schutzhandschuhe / Augenschutz / Gesichtsschutz tragen. P304+P340 BEI EINATMEN: Die Person an die frische Luft bringen und für ungehinderte Atmung sorgen. P310 Sofort GIFTINFORMATIONSZENTRUM/Arzt anrufen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P321 Besondere Behandlung (siehe auf diesem Kennzeichnungsetikett). P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen. P332+P313 Bei Hautreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. P403+P233 An einem gut belüfteten Ort aufbewahren. Behälter dicht verschlossen halten. P405 Unter Verschluss aufbewahren. P501 Entsorgung des Inhalts/des Behälters gemäß den örtlichen/regionalen/nationalen/internationalen Vorschriften. Downloads Technische Info Sicherheitsdatenblatt EPD15,56 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
tubag TZM 10 Trass-Zement-Mörtel 2mm - 25 kg SackNormalmauermörtel M10 gemäß DIN EN 998-2 NM III gemäß DIN 20000-412 Bindemittelbasis: Trass-Zement Mauer- und Verlegemörtel für Natursteine zur Verlegung von Naturwerksteinplatten, Stufen und Pflaster steinen hohe Festigkeit für starke Beanspruchungen Körnung: 0 – 2 mm, 0 – 4 mm Verbrauch: ca. 33,5 kg/m2 bei 2 DF-Steinen Anwendungen zur Verlegung von Naturwerksteinplatten, Stufen und Pflaster steinen zur Herstellung von Verlegemörtel für Naturwerksteinplatten und Stufen, für Fliesen und keramische Platten zur Herstellung von Mauermörtel für alle Mauersteine, wie z. B. Ziegel, Kalksandsteine, Leichtbetonsteine, Bimssteine und Natursteine für die Erstellung von tragendem und nicht tragendem Mauerwerk für außen und innen Eigenschaften hohe Festigkeit für starke Beanspruchungen verminderte Gefahr von Kalkausblühungen spannungsarmer Erhärtungsverlauf hohe Festigkeit für starke Beanspruchungen eingestelltes Wasserrückhaltevermögen witterungs- und frostbeständig nach Erhärtung mineralisch leicht verarbeitbar gute Haftung am Stein Normen und Richtlinien entspricht den Anforderungen der Verlegerichtlinien des Deutschen Naturstein-Verbandes e. V. (DNV), der Industrievereinigung Altmühl- taler Kalksteine e. V. und den Merkblättern des Zentralverbandes des Deutschen Baugewerbes Zusammensetzung Trasszement gemäß DIN EN 197-1 gestufte Gesteinskörnung gemäß DIN EN 13139 Additive zur Steuerung und Verbesserung der Verarbeitungs- und Produkteigenschaften Lieferform 25 kg/Sack lose im Silo Technische Informationen Bindemittelbasis: Trass-Zement Produkttyp: Normalmauermörtel Druckfestigkeit (Klasse): M10 Mörtelgruppe: NM III Körnung: 0 – 2 mm; 0 – 4 mm Wasserbedarf: ca. 3,8 l/Sack Chloridgehalt: = 0,1 M.-% Brandverhalten: A1 Wasserdampfdurchlässigkeit μ: 15/35 (Tabellenwert EN 1745) Wärmeleitfähigkeit ? 10,dry,mat. für P=50%: = 0,82 W/(mK) Wärmeleitfähigkeit ? 10,dry,mat. für P=90%: = 0,89 W/(mK) Dauerhaftigkeit (Frostwiderstand): Aufgrund der vorliegenden Erfahrungen bei sachgemäßer Anwendung geeignet für stark angreifende Umgebung nach EN 998-2 Anh. B Bei allen Daten handelt es sich um Durchschnittswerte, die unter Laborbedingungen nach einschlägigen Prüfnormen und Anwendungsversuchen ermittelt wurden. Abweichungen unter Praxisbedingungen sind möglich. Produktsicherheit Gefahr H315 Verursacht Hautreizungen. H318 Verursacht schwere Augenschäden. P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P103 Lesen Sie sämtliche Anweisungen aufmerksam und befolgen Sie diese. P264 Nach Gebrauch gründlich waschen. P280 Schutzhandschuhe / Augenschutz / Gesichtsschutz tragen. P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser waschen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P310 Sofort GIFTINFORMATIONSZENTRUM/Arzt anrufen. P321 Besondere Behandlung (siehe auf diesem Kennzeichnungsetikett). P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen. P332+P313 Bei Hautreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Downloads Technische Info Sicherheitsdatenblatt EPD11,22 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Sanela Mörtel GlassMix GBGLASSMIX25BDer weiße Zementmörtel Sanela GlassMix in einer 25-kg-Packung ist für das Verlegen und Verfugen von Glasbausteinen im Innen- und Außenbereich bestimmt. Er bietet eine Druckfestigkeit von 10 N/mm2, einen Verbrauch von 19 bis 21 kg pro m2 bei einer Schichtdicke von 10 mm und ist ab Herstellungsdatum 12 Monate lang lagerfähig.32,21 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Kann man mit Mörtel betonieren?
Nein, man kann nicht mit Mörtel betonieren, da Beton und Mörtel zwei unterschiedliche Baustoffe sind. Beton besteht aus Zement, Sand, Kies und Wasser, während Mörtel aus Zement, Sand und Wasser besteht. Beton ist viel fester und widerstandsfähiger als Mörtel, weshalb er für tragende Bauteile wie Fundamente, Stützwände oder Decken verwendet wird. Mörtel hingegen wird hauptsächlich für Verputzarbeiten, Mauerarbeiten oder Fliesenverlegung eingesetzt. Es ist wichtig, den richtigen Baustoff für die jeweilige Anwendung zu verwenden, um ein sicheres und dauerhaftes Ergebnis zu erzielen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht
-
Feuchtigkeitsmessgerät für Holz und BaustoffeDieses Messgerät dient zur Bestimmung der Feuchtigkeit von Baustoffen wie Holz, Beton oder Estrich. Es kann auf zweierlei Art messen: durch Leitfähigkeitsmessung, wobei eine Nadel in das Messgut eingeführt wird, oder mittels einer beschädigungslosen Sucherfunktion, die besonders für große Flächen geeignet ist. Die Feuchte wird auf der LED-Anzeige in Prozent nach dem Ampelprinzip angezeigt: grün = trocken, gelb = bedenklich, rot = kritisch. Je nach Material lassen sich die Ampelwerte frei einstellen. Das Gerät verfügt über einen Messwertspeicher und eine kleine Datenbank mit Standardwerten für alle gängigen Baustoffe.188,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Gartenhandschuhe Baumwolle Gummi Arbeitshandschuhe für Garten Haus- und Bauarbeiten WAMPIRKI BRADAS RWWRDGartenhandschuhe WAMPIRKI aus Baumwolle mit Gummi-Grifffläche und Strickbund. Geeignet für Gartenarbeiten, Reinigungs- und Hausarbeiten, bieten sie besseren Halt und Schutz für die Hände0,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
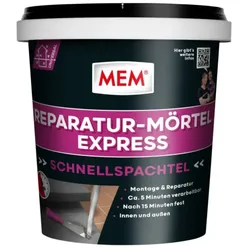
MEM Reparatur-Mörtel Express 1kgMEM Reparatur-Mörtel Express 1kg MEM REPARATUR-MÖRTEL EXPRESS ist ein schnell erhärtender Zementmörtel, welcher speziell zum Einsatz bei Schnellmontagen (z.B. bei Geländern, Rohrleitungen, Heizkörper-Konsolen, etc.) geeignet ist. MEM REPARATUR-MÖRTEL EXPRESS ist auf Untergründen aus Beton, Putz, Mauerwerk, Zementestrich, etc. anwendbar. Nicht geeignet ist MEM& REPARATUR-MÖRTEL EXPRESS für gipshaltige Materialien.WirkungsweiseMEM REPARATUR-MÖRTEL EXPRESS ist ein schnell abbindender Spezialzement, der aufgrund seiner Zusammensetzung sehr schnell erhärtet.Untergrund und Verarbeitung Nicht tragfähige Untergründe, wie losen Putz und Anstriche entfernen, glatte Flächen aufrauen, Kiesnester, sowie Risse aufstemmen. Die zu bearbeitende Fläche sollte feucht sein, d.h. ein trockener Untergrund ist leicht vorzunässen. Ist der Untergrund durch eindringende Feuchtigkeit zu nass, so muss er vor der Sanierung mit MEM WASSER-STOP trockengelegt werden. Für eine bessere Haftung empfehlen wir einen Voranstrich mit MEM SUPER-HAFTGRUND. 1 kg MEM REPARATUR-MÖRTEL EXPRESS mit ca. 170 ml Wasser mischen. Die Verarbeitungszeit beträgt ca. 5 Minuten bei Raumtemperatur. Deshalb nicht mehr Material vorbereiten, als auch in der Zeit verarbeitet werden kann. MEM REPARATUR-MÖRTEL EXPRESS mit der Kelle in den Hohlraum einbringen, verdichten und sofort glätten. Bis zur vollständigen Erhärtung dürfen die fixierten Bauteile nicht bewegt werden. Nach ca. 15 Minuten hat der Mörtel seine Endfestigkeit erreicht.VerbrauchAbhängig vom VerwendungszweckVerarbeitungstemperatur5°C bis 30°CMaterialzusammensetzungPulverförmige Mischung aus Zement, Calciumhydroxid und Sand.Technische Daten Farbe: grau Form: pulverförmig Geruch: geruchlos Topfzeit: ca. 5 Minuten5,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wie mischt man Zement Mörtel?
Um Zementmörtel herzustellen, müssen zuerst die richtigen Materialien bereitgestellt werden: Zement, Sand und Wasser. Die genaue Mischungsverhältnis hängt von der Art des Projekts ab, aber typischerweise wird ein Verhältnis von 1 Teil Zement zu 3 Teilen Sand verwendet. Die Materialien werden dann gründlich gemischt, bis eine homogene Masse entsteht. Wasser wird langsam hinzugefügt, während weiter gemischt wird, bis die gewünschte Konsistenz erreicht ist. Es ist wichtig, den Zementmörtel nicht zu lange zu mischen, da dies die Festigkeit beeinträchtigen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.