Domain mixbeton.de kaufen?
Wir ziehen mit dem Projekt
mixbeton.de um.
Sind Sie am Kauf der Domain
mixbeton.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mixbeton.de kaufen?
Kann man mit Mörtel betonieren?
Nein, man kann nicht mit Mörtel betonieren, da Beton und Mörtel zwei unterschiedliche Baustoffe sind. Beton besteht aus Zement, Sand, Kies und Wasser, während Mörtel aus Zement, Sand und Wasser besteht. Beton ist viel fester und widerstandsfähiger als Mörtel, weshalb er für tragende Bauteile wie Fundamente, Stützwände oder Decken verwendet wird. Mörtel hingegen wird hauptsächlich für Verputzarbeiten, Mauerarbeiten oder Fliesenverlegung eingesetzt. Es ist wichtig, den richtigen Baustoff für die jeweilige Anwendung zu verwenden, um ein sicheres und dauerhaftes Ergebnis zu erzielen. **
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Sanela Mörtel GlassMix GBGLASSMIX25BDer weiße Zementmörtel Sanela GlassMix in einer 25-kg-Packung ist für das Verlegen und Verfugen von Glasbausteinen im Innen- und Außenbereich bestimmt. Er bietet eine Druckfestigkeit von 10 N/mm2, einen Verbrauch von 19 bis 21 kg pro m2 bei einer Schichtdicke von 10 mm und ist ab Herstellungsdatum 12 Monate lang lagerfähig.32,21 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
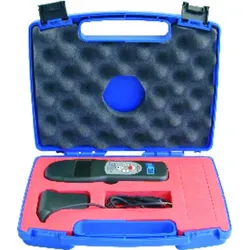
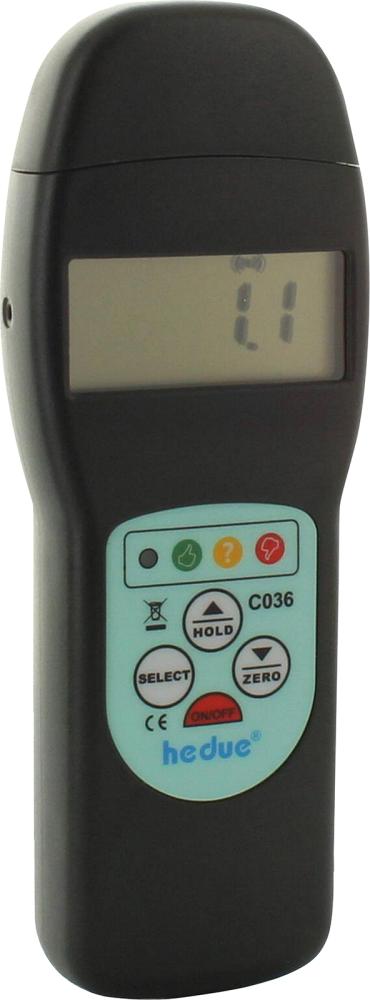
Feuchtigkeitsmessgerät für Holz und BaustoffeDieses Messgerät dient zur Bestimmung der Feuchtigkeit von Baustoffen wie Holz, Beton oder Estrich. Es kann auf zweierlei Art messen: durch Leitfähigkeitsmessung, wobei eine Nadel in das Messgut eingeführt wird, oder mittels einer beschädigungslosen Sucherfunktion, die besonders für große Flächen geeignet ist. Die Feuchte wird auf der LED-Anzeige in Prozent nach dem Ampelprinzip angezeigt: grün = trocken, gelb = bedenklich, rot = kritisch. Je nach Material lassen sich die Ampelwerte frei einstellen. Das Gerät verfügt über einen Messwertspeicher und eine kleine Datenbank mit Standardwerten für alle gängigen Baustoffe.188,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
tubag TZM 10 Trass-Zement-Mörtel 2mm - 25 kg SackNormalmauermörtel M10 gemäß DIN EN 998-2 NM III gemäß DIN 20000-412 Bindemittelbasis: Trass-Zement Mauer- und Verlegemörtel für Natursteine zur Verlegung von Naturwerksteinplatten, Stufen und Pflaster steinen hohe Festigkeit für starke Beanspruchungen Körnung: 0 – 2 mm, 0 – 4 mm Verbrauch: ca. 33,5 kg/m2 bei 2 DF-Steinen Anwendungen zur Verlegung von Naturwerksteinplatten, Stufen und Pflaster steinen zur Herstellung von Verlegemörtel für Naturwerksteinplatten und Stufen, für Fliesen und keramische Platten zur Herstellung von Mauermörtel für alle Mauersteine, wie z. B. Ziegel, Kalksandsteine, Leichtbetonsteine, Bimssteine und Natursteine für die Erstellung von tragendem und nicht tragendem Mauerwerk für außen und innen Eigenschaften hohe Festigkeit für starke Beanspruchungen verminderte Gefahr von Kalkausblühungen spannungsarmer Erhärtungsverlauf hohe Festigkeit für starke Beanspruchungen eingestelltes Wasserrückhaltevermögen witterungs- und frostbeständig nach Erhärtung mineralisch leicht verarbeitbar gute Haftung am Stein Normen und Richtlinien entspricht den Anforderungen der Verlegerichtlinien des Deutschen Naturstein-Verbandes e. V. (DNV), der Industrievereinigung Altmühl- taler Kalksteine e. V. und den Merkblättern des Zentralverbandes des Deutschen Baugewerbes Zusammensetzung Trasszement gemäß DIN EN 197-1 gestufte Gesteinskörnung gemäß DIN EN 13139 Additive zur Steuerung und Verbesserung der Verarbeitungs- und Produkteigenschaften Lieferform 25 kg/Sack lose im Silo Technische Informationen Bindemittelbasis: Trass-Zement Produkttyp: Normalmauermörtel Druckfestigkeit (Klasse): M10 Mörtelgruppe: NM III Körnung: 0 – 2 mm; 0 – 4 mm Wasserbedarf: ca. 3,8 l/Sack Chloridgehalt: = 0,1 M.-% Brandverhalten: A1 Wasserdampfdurchlässigkeit μ: 15/35 (Tabellenwert EN 1745) Wärmeleitfähigkeit ? 10,dry,mat. für P=50%: = 0,82 W/(mK) Wärmeleitfähigkeit ? 10,dry,mat. für P=90%: = 0,89 W/(mK) Dauerhaftigkeit (Frostwiderstand): Aufgrund der vorliegenden Erfahrungen bei sachgemäßer Anwendung geeignet für stark angreifende Umgebung nach EN 998-2 Anh. B Bei allen Daten handelt es sich um Durchschnittswerte, die unter Laborbedingungen nach einschlägigen Prüfnormen und Anwendungsversuchen ermittelt wurden. Abweichungen unter Praxisbedingungen sind möglich. Produktsicherheit Gefahr H315 Verursacht Hautreizungen. H318 Verursacht schwere Augenschäden. P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P103 Lesen Sie sämtliche Anweisungen aufmerksam und befolgen Sie diese. P264 Nach Gebrauch gründlich waschen. P280 Schutzhandschuhe / Augenschutz / Gesichtsschutz tragen. P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser waschen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P310 Sofort GIFTINFORMATIONSZENTRUM/Arzt anrufen. P321 Besondere Behandlung (siehe auf diesem Kennzeichnungsetikett). P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen. P332+P313 Bei Hautreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Downloads Technische Info Sicherheitsdatenblatt EPD11,22 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
tubag TZM 20 Trass-Zement-Mörtel M20 - 25 kg SackNormalmauermörtel M20 gemäß DIN EN 998-2 NM IIIa gemäß DIN 20000-412 Bindemittelbasis: Trass-Zement Mauer- und Verlegemörtel für Natursteine zur Verlegung von Naturwerksteinplatten, Stufen und Pflaster steinen Druckfestigkeit: = 20 N/mm2 hohe Festigkeit für starke Beanspruchungen Körnung: 0 – 4 mm Verbrauch: ca. 33,5 kg/m2 bei 2 DF-Steinen Anwendungen zur Verlegung von Naturwerksteinplatten, Stufen und Pflaster steinen zur Herstellung von Verlegemörtel für Naturwerksteinplatten und Stufen, für Fliesen und keramische Platten zur Herstellung von Mauermörtel für alle Mauersteine, wie z. B. Ziegel, Kalksandsteine, Leichtbetonsteine, Bimssteine und Natursteine für die Erstellung von tragendem und nicht tragendem Mauerwerk für außen und innen Eigenschaften Druckfestigkeit: = 20 N/mm2 hohe Festigkeit für starke Beanspruchungen verminderte Gefahr von Kalkausblühungen spannungsarmer Erhärtungsverlauf hohe Festigkeit für starke Beanspruchungen eingestelltes Wasserrückhaltevermögen witterungs- und frostbeständig nach Erhärtung mineralisch leicht verarbeitbar gute Haftung am Stein Normen und Richtlinien entspricht den Anforderungen der Verlegerichtlinien des Deutschen Naturstein-Verbandes e. V. (DNV), der Industrievereinigung Altmühl- taler Kalksteine e. V. und den Merkblättern des Zentralverbandes des Deutschen Baugewerbes Zusammensetzung Trasszement gemäß DIN EN 197-1 gestufte Gesteinskörnung gemäß DIN EN 13139 Additive zur Steuerung und Verbesserung der Verarbeitungs- und Produkteigenschaften Lieferform 25 kg/Sack lose im Silo Technische Informationen Bindemittelbasis: Trass-Zement Produkttyp: Normalmauermörtel Druckfestigkeit (Klasse): M20 Mörtelgruppe: NM IIIa Körnung: 0 – 4 mm Wasserbedarf: ca. 4,0 l/Sack Chloridgehalt: = 0,1 M.-% Brandverhalten: A1 Wasserdampfdurchlässigkeit μ: 15/35 (Tabellenwert EN 1745) Wärmeleitfähigkeit ? 10,dry,mat. für P=50%: = 0,82 W/(mK) Wärmeleitfähigkeit ? 10,dry,mat. für P=90%: = 0,89 W/(mK) Dauerhaftigkeit (Frostwiderstand): Aufgrund der vorliegenden Erfahrungen bei sachgemäßer Anwendung geeignet für stark angreifende Umgebung nach EN 998-2 Anh. B Bei allen Daten handelt es sich um Durchschnittswerte, die unter Laborbedingungen nach einschlägigen Prüfnormen und Anwendungsversuchen ermittelt wurden. Abweichungen unter Praxisbedingungen sind möglich. Produktsicherheit Gefahr H315 Verursacht Hautreizungen. H318 Verursacht schwere Augenschäden. H335 Kann die Atemwege reizen. P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P103 Lesen Sie sämtliche Anweisungen aufmerksam und befolgen Sie diese. P261 Einatmen von Staub/Rauch/Gas/Nebel/Dampf/Aerosol vermeiden. P271 Nur im Freien oder in gut belüfteten Räumen verwenden. P280 Schutzhandschuhe / Augenschutz / Gesichtsschutz tragen. P304+P340 BEI EINATMEN: Die Person an die frische Luft bringen und für ungehinderte Atmung sorgen. P310 Sofort GIFTINFORMATIONSZENTRUM/Arzt anrufen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P321 Besondere Behandlung (siehe auf diesem Kennzeichnungsetikett). P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen. P332+P313 Bei Hautreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. P403+P233 An einem gut belüfteten Ort aufbewahren. Behälter dicht verschlossen halten. P405 Unter Verschluss aufbewahren. P501 Entsorgung des Inhalts/des Behälters gemäß den örtlichen/regionalen/nationalen/internationalen Vorschriften. Downloads Technische Info Sicherheitsdatenblatt EPD15,56 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Sanela Mörtel GlassMix GBGLASSMIX25BDer weiße Zementmörtel Sanela GlassMix in einer 25-kg-Packung ist für das Verlegen und Verfugen von Glasbausteinen im Innen- und Außenbereich bestimmt. Er bietet eine Druckfestigkeit von 10 N/mm2, einen Verbrauch von 19 bis 21 kg pro m2 bei einer Schichtdicke von 10 mm und ist ab Herstellungsdatum 12 Monate lang lagerfähig.32,21 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Feuchtigkeitsmessgerät für Holz und BaustoffeDieses Messgerät dient zur Bestimmung der Feuchtigkeit von Baustoffen wie Holz, Beton oder Estrich. Es kann auf zweierlei Art messen: durch Leitfähigkeitsmessung, wobei eine Nadel in das Messgut eingeführt wird, oder mittels einer beschädigungslosen Sucherfunktion, die besonders für große Flächen geeignet ist. Die Feuchte wird auf der LED-Anzeige in Prozent nach dem Ampelprinzip angezeigt: grün = trocken, gelb = bedenklich, rot = kritisch. Je nach Material lassen sich die Ampelwerte frei einstellen. Das Gerät verfügt über einen Messwertspeicher und eine kleine Datenbank mit Standardwerten für alle gängigen Baustoffe.188,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Kann man mit Mörtel betonieren?
Nein, man kann nicht mit Mörtel betonieren, da Beton und Mörtel zwei unterschiedliche Baustoffe sind. Beton besteht aus Zement, Sand, Kies und Wasser, während Mörtel aus Zement, Sand und Wasser besteht. Beton ist viel fester und widerstandsfähiger als Mörtel, weshalb er für tragende Bauteile wie Fundamente, Stützwände oder Decken verwendet wird. Mörtel hingegen wird hauptsächlich für Verputzarbeiten, Mauerarbeiten oder Fliesenverlegung eingesetzt. Es ist wichtig, den richtigen Baustoff für die jeweilige Anwendung zu verwenden, um ein sicheres und dauerhaftes Ergebnis zu erzielen. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Ähnliche Suchbegriffe für Aufwendungen
-
Holzapfel, Walter: Baustoffe für Dach und WandBaustoffe für Dach und Wand , Das einzigartige Standardwerk - früher als "Werkstoffkunde für Dach-, Wand- und Abdichtungstechnik" bekannt - behandelt Herkunft, Herstellung, Eigenschaften und Anwendungsmöglichkeiten der verschiedenen Werkstoffe. Insbesondere im Bereich der Aus- und Weiterbildung ist der Titel ein unentbehrliches Hilfsmittel und Nachschlagewerk und entspricht somit auch dem aktuellen Rahmenlehrplan des Dachdeckerhandwerks. Die vorliegende 14. Auflage baut auf der Grundlage der Vorauflage auf und ergänzt diese u.a. um neu auf den Markt gekommene Bau- und Hilfsstoffe. Außerdem berücksichtigt die Neuauflage den aktuellen Stand der Technik und der Normgebung sowie zwischenzeitlich gewonnene Erkenntnisse zu Art, Verhalten und Anwendungen der Baustoffe für Dach und Wand. Dies betrifft vor allem die Bereiche Holz, Metall und Brandschutz im Dachdeckerhandwerk sowie die neuesten Kunst- und Abdichtungsstoffe. Somit ist der Titel nicht nur Lehrunterlage, sondern dient auch als hilfreiches Nachschlagewerk für technische Problem- und Fragestellungen im Einzelfall. Aus dem Inhalt: - Dachschiefer und Dachziegel - Mörtel, Dachsteine, Faserzementplatten - Baumetalle - Holz und Holzwerkstoffe - Kunststoffe und Abdichtungsstoffe - Dämmstoffe , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 14. Auflage, Erscheinungsjahr: 201810, Produktform: Kartoniert, Autoren: Holzapfel, Walter, Edition: ADP, Auflage: 18014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 376, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Abdichtungsstoffe; Dachschiefer; Dachziegel, Fachschema: Bau / Bauberufe~Bauberuf~Dach~Dachdecker / Berufsbezogenes Schulbuch~Abdichtung~Dichtung (technisch)~Wand~Arbeitsstoff~Material~Werkstoff, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauhandwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 22, Gewicht: 897, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481028312 9783481024185 9783481020255 9783481013837 9783481009113, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.